En 2025, Dangote Cement a quasiment doublé son bénéfice net, à environ 1 015 milliards de nairas. Dans le même temps, ses volumes vendus de ciment et de clinker, un matériau intermédiaire, ont légèrement reculé. Ces deux chiffres décrivent une entreprise plus rentable ; ils ne disent pas encore si une famille paie moins cher le ciment de sa maison. [source]
La différence importe pour qui prépare un chantier. Le coût dépend non seulement du prix à la sortie de l’usine, mais aussi du transport, de la distribution et de la disponibilité des matériaux au moment de construire.
Comprendre en images
Plus de bénéfice, un peu moins de volume
Les résultats consolidés décrivent une performance de l’entreprise. Ils ne mesurent ni le prix livré au chantier ni l’accès au logement.
Bénéfice après impôt
+101,7 %Variation publiée pour 2025 ; échelle de −10 à +110 %, origine 0.
Volumes vendus : ciment et clinker
−0,9 %Variation publiée pour 2025 ; échelle de −10 à +110 %, origine 0.
Deux bases distinctes. Le pourcentage du bénéfice et celui des volumes ne se soustraient pas pour former une mesure d’impact. Les deux graphiques ont la même échelle ; la très petite baisse de volume est conservée à sa taille réelle et explicitée par son libellé.
Pourquoi le bénéfice augmente-t-il ?
Le cimentier attribue une partie de la hausse de ses recettes à des relèvements de prix dans certains pays, dans un contexte d’inflation, et met en avant ses efforts sur les coûts. Ses comptes font aussi apparaître un gain de change après une perte l’année précédente. La variation des monnaies intervient donc dans le résultat ; les profits ne racontent pas uniquement la production des usines. [source]
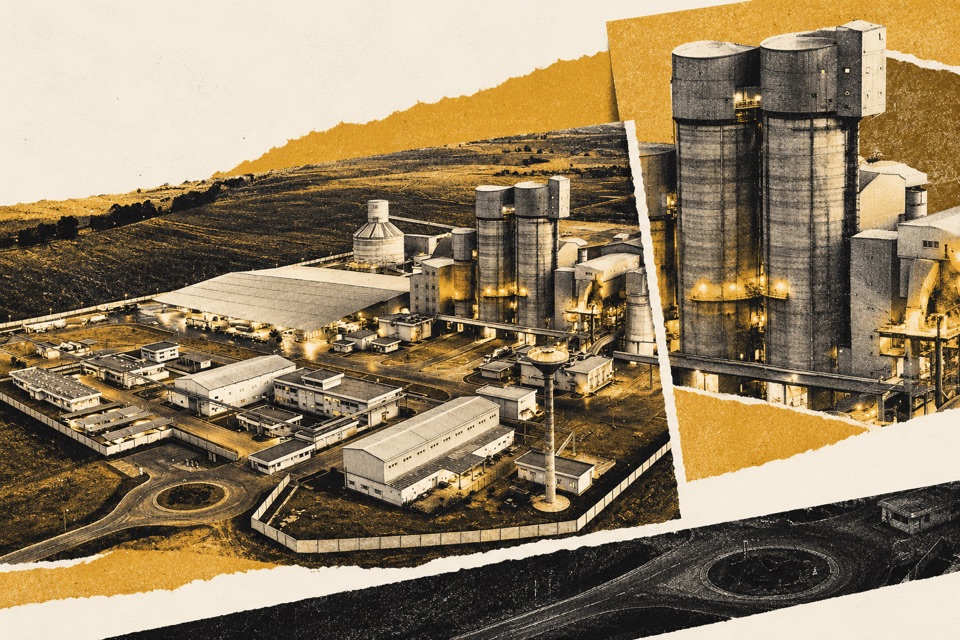
Le groupe poursuit ses investissements. Une unité de broyage est entrée en service en Côte d’Ivoire en 2025, selon les résultats repris par la presse sectorielle. Une capacité locale supplémentaire peut changer l’approvisionnement ; pour mesurer ce qu’elle apporte au client, il faut encore suivre les volumes livrés et les prix. [source]
L’enjeu n’est pas de confondre la réussite financière de l’entreprise avec le coût de la construction. Une usine mieux organisée peut réduire certains frais sans que cette économie se retrouve intégralement dans le sac livré sur un chantier. La question du lecteur commence là où les comptes consolidés s’arrêtent.