MAGNITUDE

Novembre 2026

Novembre 2026 Le magazine en images

Groupe ; conditions sud-africaines traitées séparément · Enquêtes

Standard Bank : gagner un contrat, puis trouver de quoi le financer

M4/10Note Magnitude
Pourquoi cette note ?
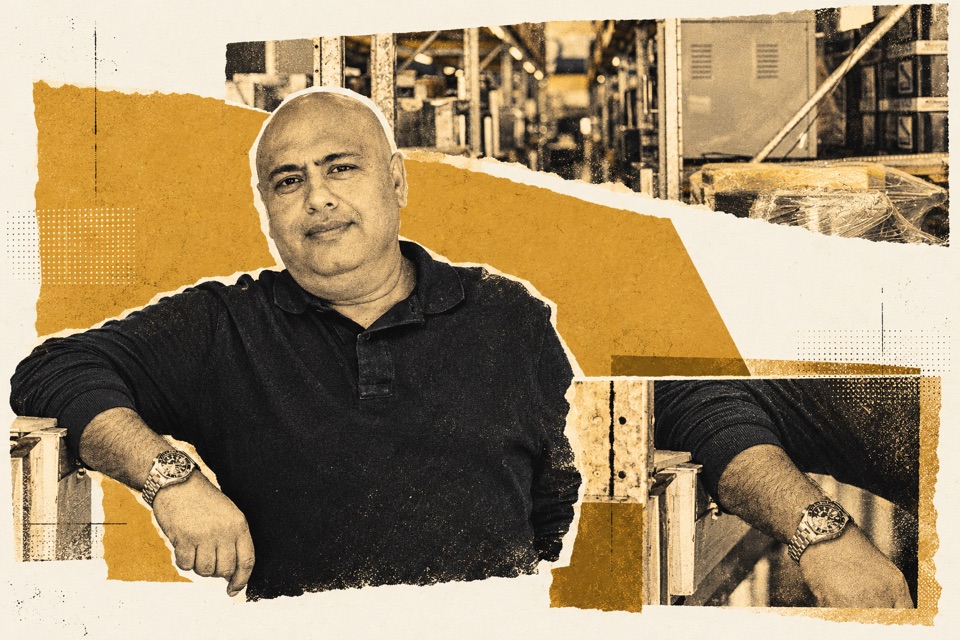
Asiem Alli, autre client de Standard Bank ; portrait réinterprété
La composition

Portrait réinterprété d’Asiem Alli, un autre client de Standard Bank.

Création photographique réinterprétée · source et crédit
Portrait réinterprété avec IA · Asiem Alli, cas client Standard Bank. Photographie source · À propos de cette création

Programme PME de Standard Bank

Objet
Financement des PME et résultat pour les entreprises bénéficiaires
Stade
Offres en exploitation
Période
Bilan 2025 ; conditions de services 2026
Évaluation
26 octobre 2026

La note examine cet objet et cette période ; elle ne mesure pas la valeur d’une personne.

Un client peut commander aujourd’hui et payer plus tard. Avec BizFlex, la banque sud-africaine propose d’avancer les fonds, puis de prélever le remboursement sur les recettes. Cette souplesse a des conditions qu’il faut comprendre.

Une PME peut gagner un contrat sans avoir l’argent nécessaire pour l’exécuter. Itumeleng Mohlahlo, dirigeant d’Alpha Secure Networks, décrit ce décalage dans un témoignage publié par Standard Bank : son entreprise achète du matériel et des licences avant de recevoir le paiement de ses clients. [source]

Ce récit commercial illustre un besoin de trésorerie. Il ne représente pas tous les emprunteurs de la banque, mais rend le mécanisme lisible : trouver de quoi avancer une dépense sans compromettre le fonctionnement de l’entreprise pendant le remboursement.

Comprendre en images

Deux grands nombres, deux populations

Le financement et la clientèle donnent deux repères d’échelle. Ces populations différentes ne permettent pas de calculer un taux d’accès au crédit.

Ensemble de financement déclaré

Prêts décaissés

31,8 Mdde rands (ZAR), à 28 800 PME en 2025.

Autre ensemble affiché

Clientèle PME

> 800 000clients PME affichés dans 16 pays.

Être client n’équivaut pas à avoir reçu un prêt dans l’année.

Pourquoi ces ensembles ne forment pas un entonnoir
ObjetPérimètreInterprétation permise et limite
Financement 2025Montants décaissés et PME bénéficiaires déclarésActivité de prêt, sans effet causal sur l’emploi établi
Clientèle affichéeUn ensemble de clients dans 16 paysPas une cohorte de demandeurs ou de bénéficiaires des prêts 2025
BizFlexRemboursement présenté comme lié aux revenusMécanisme décrit par extraits ; coût contractuel et résultat non reconstitués
Tarifs 2026Conditions entreprises en Afrique du SudNi coût de prêt continental ni facture applicable à toutes les filiales
Déclarations Standard Bank — bilan 2025 ; rapport intégré 2025, extraits consultés ; tarifs Afrique du Sud 2026. Aucun ratio 28 800 / 800 000, prêt moyen ou emploi créé n’est déduit. Les montants, nombres d’entreprises et pays ne partagent pas un axe de taille. Les contrats et trajectoires après octroi restent à rapprocher. Situation examinée au 26 octobre 2026.

Rembourser sur les recettes

En Afrique du Sud, l’offre BizFlex prévoit un remboursement calculé en pourcentage des recettes quotidiennes. La banque indique que le coût du prêt est fixé à l’avance. Lorsque l’activité ralentit, le montant peut varier ; un minimum quotidien peut toutefois s’appliquer si les remboursements deviennent très inférieurs aux prévisions. [source]

Le prélèvement porte sur des recettes, pas sur le bénéfice après paiement des charges. L’entreprise doit donc conserver assez d’argent pour les salaires, les achats et les autres dépenses. L’offre est aussi soumise à des conditions d’éligibilité, dont un compte professionnel actif depuis au moins six mois ; le compte peut avoir ses propres frais. [source] [source]
Asiem Alli, autre client de Standard Bank ; portrait réinterprété

Portrait réinterprété d’Asiem Alli, un autre client de Standard Bank.

La portée d’une opération reste précise.Portrait réinterprété avec IA · Asiem Alli, cas client Standard Bank. Image et source

À l’échelle du groupe, Standard Bank déclare avoir décaissé 31,8 milliards de rands de prêts à 28 800 PME en 2025. Ses 802 220 clients PME dans seize pays ne sont pas tous nécessairement les bénéficiaires de ces prêts : être client et avoir emprunté sont deux choses différentes. [source]

Ces montants témoignent d’une activité de crédit. Ils ne disent pas combien de bénéficiaires ont amélioré leur trésorerie après remboursement ni combien de demandes ont été refusées. Pour une entreprise, la réussite se mesure à la possibilité de mener son contrat et de continuer à travailler une fois le financement payé.

Standard Bank : M4/10. Impact utile 1/4 · Exécution 3/4 · Innovation 0/2.
Les trois appuis de la note

Une forme = un point sur dix.

Point attribuéPoint non attribué

Les trois axes expliquent les points attribués : impact /4, exécution /4, innovation /2.

Type de bilan : Programme d’une entreprise établie · Solidité des preuves : Limitée.

Résultats et témoignage publiés par la banque ; remboursement et résultats pour les bénéficiaires manquent.

Note du 26 octobre 2026

Pourquoi M4 ?

M4/10Note Magnitude

Impact utile 1/4 · Exécution 3/4 · Innovation 0/2

Standard Bank finance des PME à une échelle déclarée importante ; le bilan pour les entreprises après remboursement reste incomplet.

Financement des PME et résultat pour les entreprises bénéficiaires

Nous donnons M4/10 au financement des PME par Standard Bank. Les décaissements déclarés et les offres en exploitation valent 3 points sur 4 en exécution. Les 28 800 PME bénéficiaires des prêts en 2025 restent distinctes de l’ensemble des clients PME. [source]

L’accès au financement reçoit 1 point sur 4 d’impact utile. Le témoignage d’Alpha Secure Networks explique un usage possible ; publié par la banque, il n’établit pas l’effet net sur toutes les entreprises après remboursement et frais. [source]

Aucun point d’innovation n’est ajouté sans avantage suffisamment comparé sur le périmètre PME. Le remboursement variable de BizFlex est concret, mais son minimum quotidien possible et ses conditions d’accès comptent autant que sa souplesse annoncée. M4 reconnaît des prêts réalisés, sans les assimiler à la réussite de tous les emprunteurs. [source]

Le détail des points

Impact utile

1/4

Un point reconnaît l’accès au financement décrit par les décaissements. L’effet sur l’activité, l’emploi et la trésorerie après remboursement reste inconnu.

Exécution

3/4

Trois points reconnaissent les prêts décaissés et les offres en fonctionnement. Refus, remboursement et trajectoire des bénéficiaires ne sont pas suffisamment connus pour quatre.

Innovation

0/2

Aucun point n’est ajouté sans avantage utile assez comparé sur le financement des PME. La souplesse de BizFlex ne suffit pas à établir ce résultat.

Calcul : 1 + 3 + 0 = M4/10.

Les limites du bilan

Adapter les prélèvements aux recettes peut aider la trésorerie. Le coût fixé à l’avance, le minimum quotidien possible et les conditions d’accès déterminent la portée de cette souplesse.

  • Coût complet, remboursement et évolution de l’activité et de l’emploi des entreprises financées.
  • Demandes refusées, renoncements et conditions d’accès selon les pays et les produits.

Comprendre le barème 4 + 4 + 2

Sources et repères
  1. Standard Bank — impact 2025

    Bilan 2025 · Publication de l’acteur

  2. Standard Bank — rapport intégré 2025

    Exercice 2025 · Résultats publiés par l’entreprise

  3. Standard Bank — tarification entreprises 2026

    Tarifs 2026 · Publication commerciale de l’acteur

  4. Standard Bank — Itumeleng Mohlahlo et Alpha Secure Networks

    2 juin 2026 · Témoignage client publié par la banque

  5. Standard Bank Afrique du Sud — BizFlex

    Non daté ; offre consultée le 26 octobre 2026 · Offre commerciale de l’acteur

La politique rédactionnelle de Magnitude